
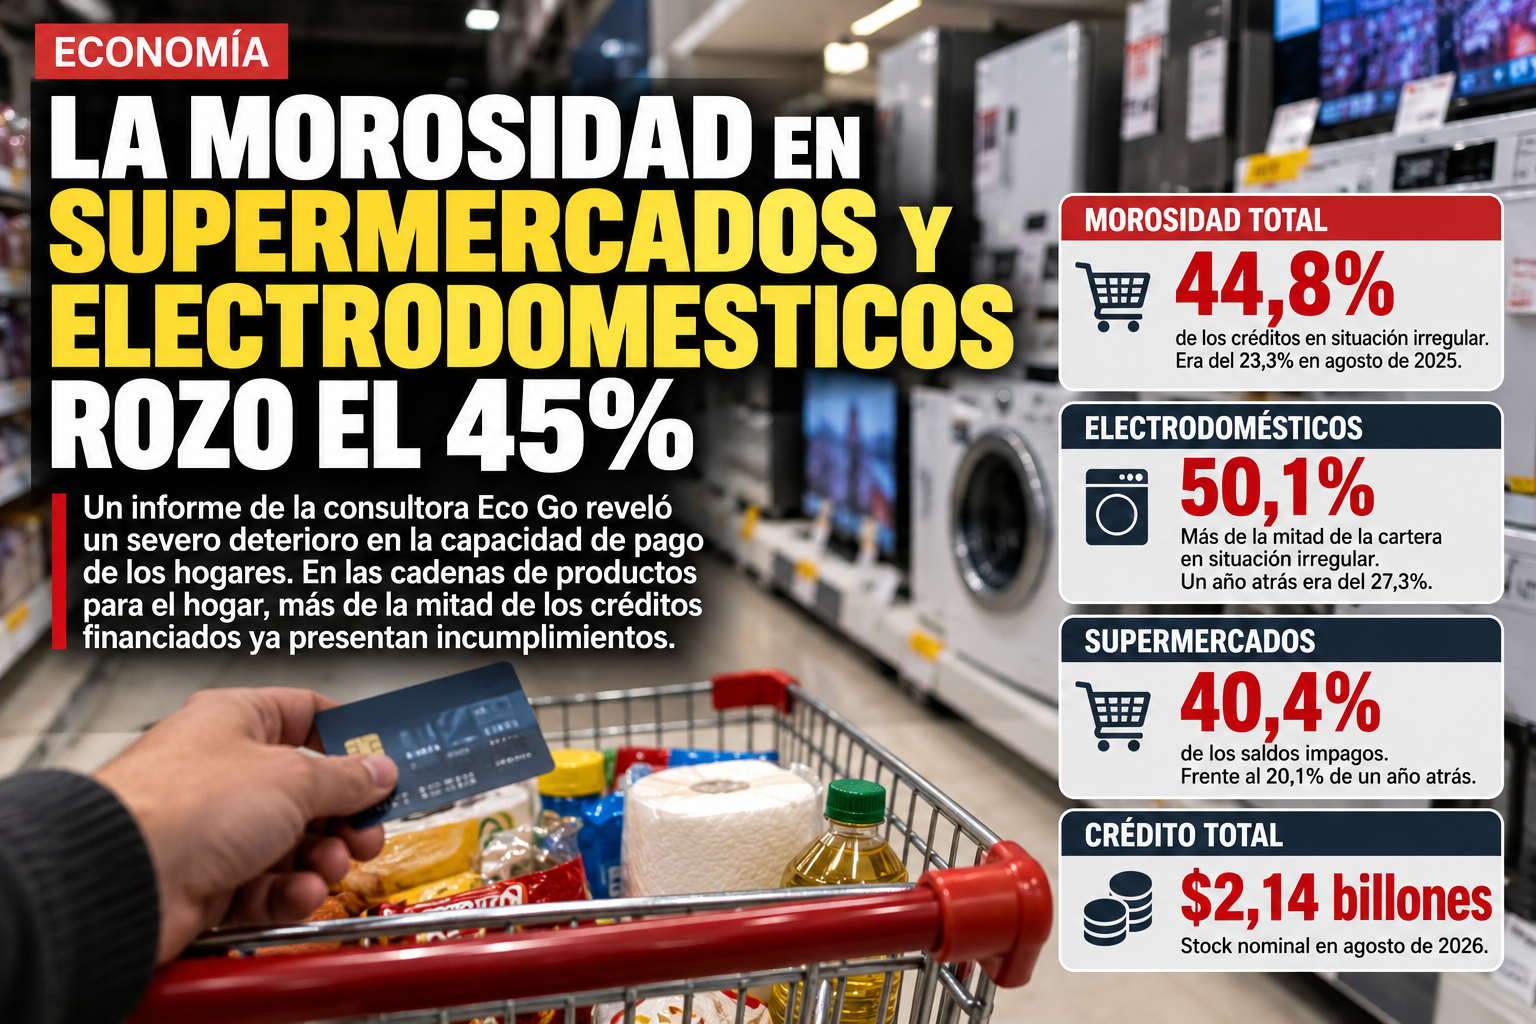
El 44,8% de los créditos otorgados por ambos sectores se encontraba en situación irregular en agosto. En las cadenas de electrodomésticos, el indicador trepó al 50,1%, según un informe de la consultora Eco Go basado en datos del Banco Central y el INDEC.
La capacidad de pago de los hogares argentinos muestra un marcado deterioro. Durante agosto de 2026, la morosidad de los créditos otorgados por supermercados y cadenas de electrodomésticos llegó al 44,8%, casi el doble del 23,3% registrado en el mismo mes del año pasado.
Los datos corresponden a un informe de la consultora Eco Go elaborado a partir de registros del Banco Central de la República Argentina (BCRA) y el INDEC. El relevamiento considera los créditos clasificados en las categorías 3, 4 y 5 de la Central de Deudores del Banco Central, que comprenden distintos grados de incumplimiento y riesgo crediticio.
La evolución representa un cambio significativo respecto de fines de 2024, cuando la morosidad conjunta de ambos sectores se ubicaba entre el 10% y el 12%.
Electrodomésticos, el rubro más afectado
El deterioro es todavía más pronunciado en las cadenas de electrodomésticos, donde la morosidad alcanzó el 50,1% en agosto, frente al 27,3% de un año atrás. De esta manera, más de la mitad de la cartera financiada por el sector se encontraba en situación irregular.
En los supermercados, en tanto, el indicador llegó al 40,4%, duplicando prácticamente el 20,1% registrado en agosto de 2025.
Las cifras reflejan las dificultades que enfrentan los hogares para cumplir con los compromisos asumidos mediante financiación comercial, tanto en compras de bienes durables como en operaciones vinculadas al consumo cotidiano.
El crédito comercial perdió impulso
El aumento de los incumplimientos coincide con una desaceleración del financiamiento directo que ofrecen las cadenas comerciales.
En agosto, el stock nominal de crédito al consumo otorgado por supermercados y comercios de electrodomésticos sumó $2,14 billones. De ese total, $1,16 billones correspondieron a supermercados y $980.000 millones a cadenas de electrodomésticos.
Sin embargo, al descontar el efecto de la inflación, el financiamiento mostró una caída interanual del 2,5%. Además, se ubicó un 3,5% por debajo del máximo alcanzado en octubre de 2025.
La combinación de una menor disponibilidad de crédito en términos reales y una morosidad creciente plantea dificultades tanto para las familias, que encuentran más obstáculos para sostener sus pagos, como para las empresas comerciales, que utilizan la financiación propia como herramienta para impulsar las ventas.