

La situación financiera de los hogares continúa deteriorándose. La morosidad de las familias alcanzó el 18% del crédito total en julio y acumuló así 21 meses consecutivos de aumentos, según un informe elaborado por Eco Go y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del Banco Central.
El dato refleja un nuevo salto en los niveles de incumplimiento: la mora aumentó 0,5 puntos porcentuales durante julio y se ubicó 10,3 puntos por encima del registro de un año atrás.
Pero el problema no se limita al monto de las deudas. La cantidad de personas con créditos en situación irregular también creció. En julio, el 26,6% de los titulares de crédito registró algún nivel de mora, un aumento de 0,3 puntos respecto de junio y de 8,3 puntos en comparación con julio de 2025.
El stock de deuda de los hogares alcanzó los $99,4 billones a precios de julio, mientras que el crédito sufrió una caída real del 0,7% mensual. Pese a esa contracción, el financiamiento todavía acumula un crecimiento real del 4,7% interanual.
Fintech y entidades no bancarias, con una mora que duplica a la bancaria
Uno de los datos más preocupantes aparece al analizar dónde se concentra el incumplimiento.
Los bancos y demás entidades del sistema financiero tradicional concentran el 85,4% del crédito destinado a las familias, unos $84,9 billones, y registran una mora del 15,8%.
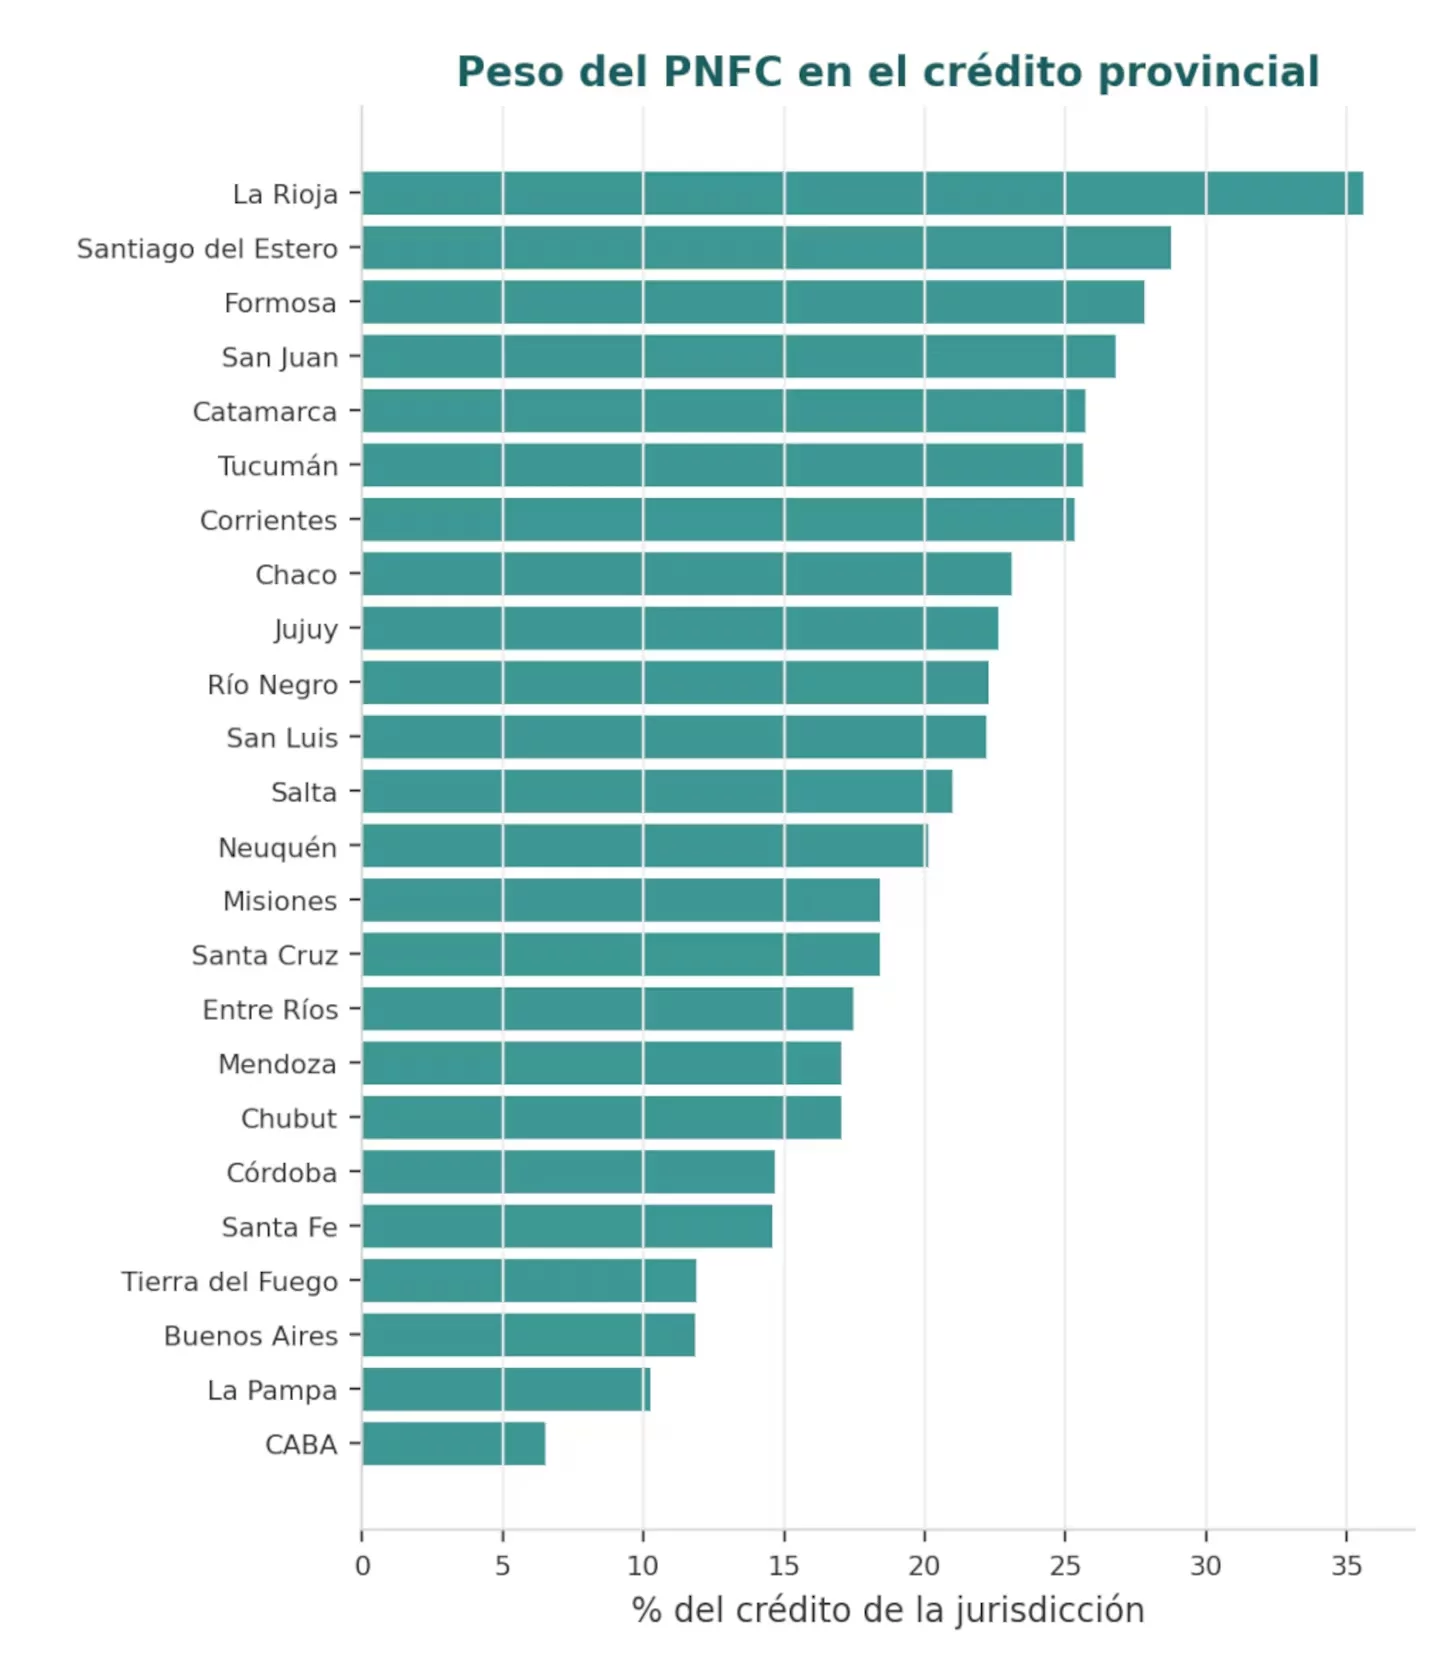
En cambio, los proveedores no financieros de crédito, entre ellos fintech y emisoras de tarjetas no bancarias, concentran apenas el 14,6% del financiamiento, pero presentan una mora del 31,3%.
Es decir, en este segmento la irregularidad prácticamente duplica la registrada en el sistema financiero tradicional.
El informe detectó, de todos modos, una señal de estabilización en la denominada mora operativa —que excluye los créditos considerados irrecuperables—, que se ubicó en 11,8% de la cartera.
La Rioja encabeza el ranking de morosidad
Las diferencias entre provincias también son significativas.
Por monto de crédito en mora, La Rioja lideró el ranking con el 25,3%, seguida por Santa Cruz, con 23,6%, y San Luis, con 23,5%.
En el otro extremo se ubicaron La Pampa, con 9,6%; la Ciudad de Buenos Aires, con 12,4%; y Entre Ríos, con 14%.
Si se analiza la cantidad de personas endeudadas que presentan atrasos, nuevamente La Rioja quedó al frente: el 36,5% de sus deudores está en situación irregular. Le siguieron San Juan, con 35,6%, y Catamarca, con 35,5%.
La morosidad también golpea a las empresas
El deterioro del crédito no se limita a las familias. Las empresas también muestran un fuerte aumento de los incumplimientos.
Según un informe de Equilibra, la morosidad empresarial pasó del 0,7% en noviembre de 2024 al 3,7% en julio de 2026, lo que implica que se quintuplicó en menos de dos años.
En el mismo período, la cantidad de empresas en mora pasó de 16.200 a casi 37.500, equivalente al 13,4% del total.
Las PyMEs aparecen entre las más afectadas: la irregularidad alcanza al 9,3% de los préstamos inferiores a $5 millones, mientras que se reduce al 1,8% entre los créditos superiores a $3.800 millones.
Por sectores, la construcción y el comercio presentan los mayores niveles de incumplimiento, con tasas del 7,7% y 6,5%, respectivamente. En minería y energía, en cambio, la mora se mantiene por debajo del 0,5%.
Aunque el deterioro es significativo, la morosidad empresarial todavía se encuentra por debajo del máximo del 8,1% registrado a comienzos de 2020.